デルタ航空は2020年、成田(NRT)を捨てて羽田(HND)へ移りました。
それから7年。
DLはシアトル(SEA)経由でNRTに帰ってきます。
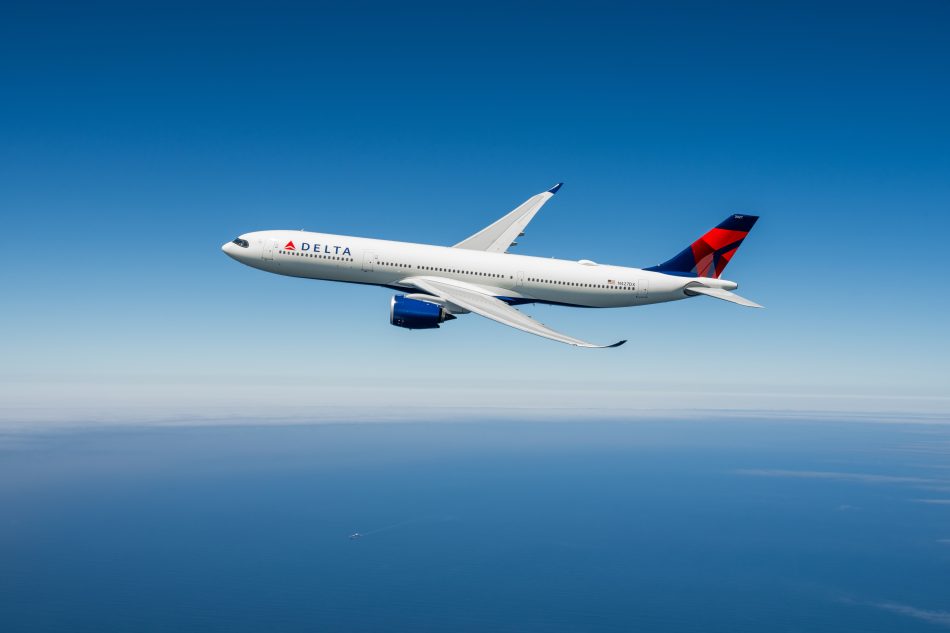
2027/3/27から、SEA – NRT線のデイリー運航を再開します。
NRTへの復帰は7年ぶりです。
この就航は、アラスカ航空(AS)への直接の応手と見て間違いないでしょう。
ASは2025年5月、初のアジア長距離路線としてSEA – NRT線を開設していました。
DLはすでに、羽田(HND)へ多数の便を運航していますが、NRTへの新規就航により、ASが国際展開を始めたまさにその市場で正面から競争できるようになります。
現行スケジュールが維持されれば、SEAからはTYO行きが1日5便になります。
この増便は旅客の選択肢を広げる一方で、アメリカの主要ライバルが日本国内接続に使う日本のパートナー網を持たないDLが投入する、もう1本のデイリーワイドボディを、需要は支えられるのか。
DLはこの路線を「顧客の選択肢の拡大」と位置づけています。
使用機材は Airbus A330-900neoで、日本〜米西海岸間の貨物輸送力の上積みにもなります。
航空券はまもなく発売予定です。
歴史的路線の復活
今回の再開は、DLが2020年3月に完了させた戦略を部分的に巻き戻すものです。
DLは2008年のノースウエスト航空との合併で巨大な成田ハブを受け継ぎましたが、機材の長距離化、羽田発着枠の新規獲得、そして大韓航空(KE)とのジョイントベンチャーがそのモデルを侵食していきました。
ソウル・仁川(ICN)が、DLのアジアにおける主要接続拠点となったのです。
NRTを拠点とする日本のジョイントベンチャーパートナーを持たない以上、復活するDLのNRT線は、東京を旅の起点・終点とする旅客に大きく依存することになります。
たとえばアメリカン航空(AA)は日本国内接続を日本航空(JL)に、ユナイテッド航空(UA)は全日本空輸(NH)に頼っています。
一方のDLは、KEとの提携によりソウル経由で日本の15都市へアクセスできるとしていますが、そのネットワークがNRT便に現地ハブからの乗り継ぎ供給をもたらすことはありません。
NRTの地理的条件は、この「現地接続フィードの欠如」という弱点をさらに増幅します。
ASの「初のアジア路線」に照準
DLの成田参入は、ASがハワイアン航空(HA)買収で得たワイドボディ機材を使ってSEA発のデイリー便を開設してから、2年と経たないタイミングです。
ASは2026年1月、SEA – NRT線に Boeing 787-9 を初投入し、春の一部期間 Airbus A330-200 を置き換えた後、いったん A330 に戻しました。
デイリーのドリームライナー運航は10月に再開予定で、SEAを長距離ゲートウェイに育てるASの試みにおける「最初の試金石」としての東京の役割を裏付けています。
ASは、SEA – NRT線が搭乗率90%超を記録した2026年3月に黒字化したと発表しました。
DLが参入する市場は大きく、成長もしていますが、入手可能な数字は供給過剰の懸念に決着をつけていません。
太平洋の地図を描き直す
SEAの増強は、DLの新たなアジア攻勢に連なるものです。
香港(HKG)への新規就航、ロサンゼルス(LAX) – マニラ(MNL)市場への参入決定と続き、アジアの乗り継ぎ需要の多くをICNのKEに委ねてきた数年を経て、太平洋ノンストップ網の幅を再建しつつあることを示しています。
HKG, MNL, NRTは、より深いUAの太平洋ネットワークへのDLの挑戦を強化するものですが、同時に、プレミアム需要と貨物収入が経済性を支えなければならない路線に、大型機材を張り付けることでもあります。
まとめ
HNDの発着枠は依然として希少で、日本需要は伸びており、SEAは全米からの乗り継ぎ客を供給できる。
ですがSEAという選択には、より大きな競争上の狙いが透けて見えます。
DLはすでに、ビジネス旅客の大半が好む方の東京の空港に就航しており、NRTには日本のパートナーハブを持たず、それでいて、ASが長距離展開の口火を切ったまさにその場所に、もう1機のワイドボディを置こうとしているのです。
DLには、運賃を押し下げ、ASの国際展開のコストを吊り上げるだけの供給を積み増せる機材、国内ネットワーク、財務規模があります。
旅客は運賃低下と選択肢の拡大の恩恵を受けるかもしれません。
DLが築いているのは持続可能な太平洋ネットワークなのか、それとも、長期戦を戦い抜く資源をどちらが多く持っているかを、ASに知らしめるためなのか。
自分は乗りませんが、なかなか興味深いことだと思います。


